
Les nouvelles contraintes de la loi Lemoine sur les assurances de prêts ont pour objectif de faire bouger les lignes pour permettre « un accès plus juste, plus simple et plus transparent au marché ». Malgré des délais très courts de mise en œuvre, des avancées importantes sont intervenues pour une première mise en conformité des offres. D’autres évolutions sont attendues dans les prochains mois, tant au niveau des tarifs que des garanties, lorsqu’opérateurs et législateur disposeront de premières mesures des effets de la loi. Des éléments complémentaires aideront à faire évoluer les offres, et notamment les effets de la remontée des taux, défavorables a priori au développement du marché, ainsi que l’entrée en vigueur en 2023 de la loi pouvoir d’achat sur la « résiliation en trois clics ».
Abonnés
Assurance emprunteur
Premier bilan de la loi Lemoine
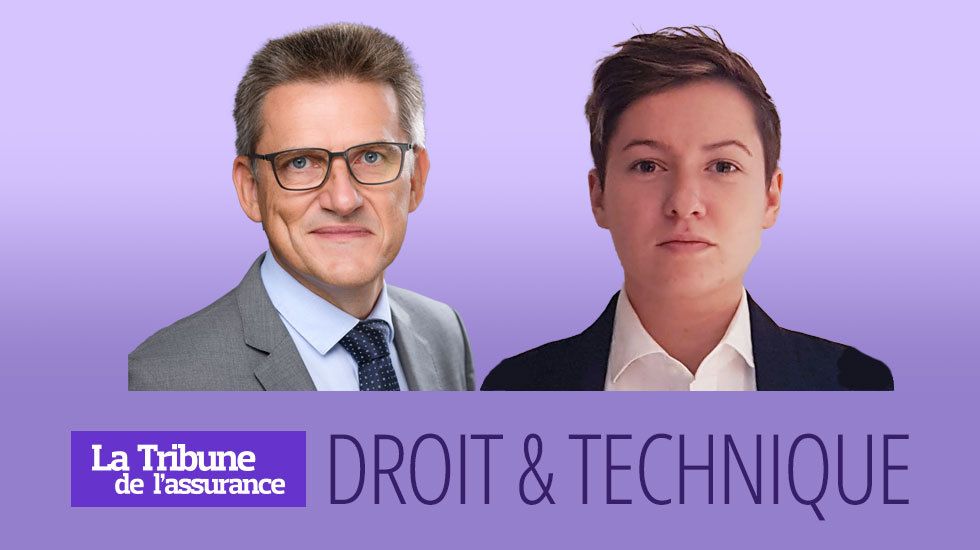
Norbert Gautron, président de Galea & associés et Nina Bouché, actuaire IA et consultante
Dépêches
Chargement en cours...
Les articles les plus lus
Droit & technique
Abonnés Transport aérien : attention aux circonstances extraordinaires
L’attente de passagers retardés au contrôle de sécurité n’exonère pas le transporteur aérien de son…
Ressources humaines
Abonnés Proches aidants : l'assurance fait école
Les salariés fournissant un accompagnement, un soin, ou une aide à une personne ont des impacts sur…
Assurances des particuliers
Abonnés Hausse des tarifs : les assureurs face au casse-tête de l’acceptabilité
Après plusieurs années de fortes hausses, les tarifs en assurance auto et habitation devraient…

Dans la même rubrique
Abonnés Exclusions de garantie, une histoire à rebondissements
En 2021, quelques mots imprécis suffisaient à emporter une clause entière. En 2026, la Cour de...
Abonnés Obligations convertibles : un atout stratégique
Performance, diversification et efficience prudentielle, les obligations convertibles offrent un...
Abonnés Recours subrogatoire: la quittance ne dispense pas de prouver le préjudice
L’assureur subrogé doit établir la réalité et l’étendue du préjudice de son assuré pour obtenir une...