
À l’heure du numérique, des productions industrielles de masse et de la mondialisation des échanges économiques, la clause de globalisation constitue, plus que jamais, un des outils majeurs de prévisibilité dans la garantie des risques. Chacune des parties au contrat d’assurance y trouve un intérêt : l’assureur, pour lui permettre d’avoir la connaissance la plus précise possible de ses engagements ; l’assuré, pour se voir appliquer le juste prix de la garantie des risques liés à son activité. C’est donc bien l’équilibre contractuel qui est recherché à travers la clause de globalisation qui vise à appréhender le risque indemnitaire des sinistres successifs, ou, autrement appelés, des « sinistres sériels ». Les arrêts rendus par la deuxième chambre civile de la Cour de cassation en mai 2021 risquent toutefois de bousculer ces équilibres.
Abonnés
Globalisation des sinistres
Petits arrêts, grandes conséquences ?
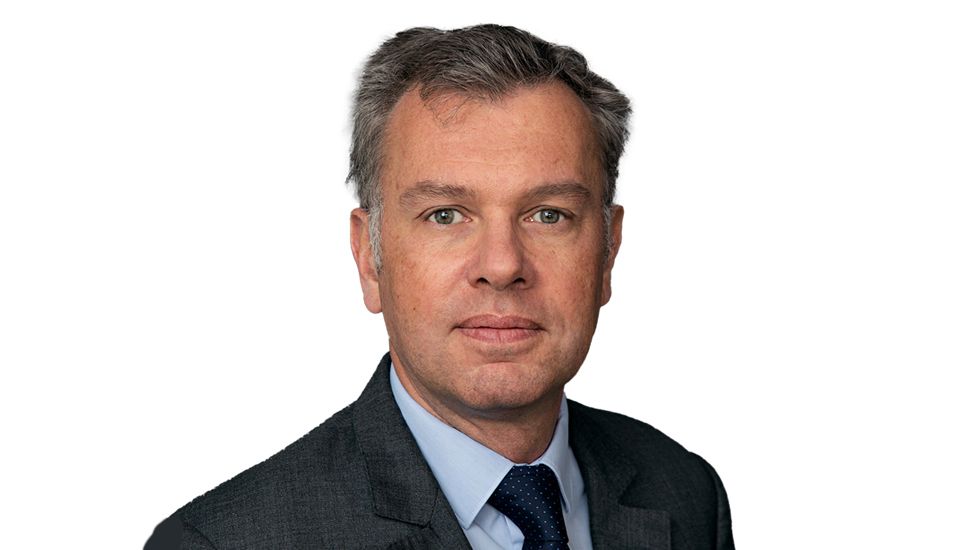
Arnaud Magerand, avocat au barreau de Paris
Dépêches
Chargement en cours...
Les articles les plus lus
Droit & technique
Abonnés Transport aérien : attention aux circonstances extraordinaires
L’attente de passagers retardés au contrôle de sécurité n’exonère pas le transporteur aérien de son…
Ressources humaines
Abonnés Proches aidants : l'assurance fait école
Les salariés fournissant un accompagnement, un soin, ou une aide à une personne ont des impacts sur…
Assurances des particuliers
Abonnés Hausse des tarifs : les assureurs face au casse-tête de l’acceptabilité
Après plusieurs années de fortes hausses, les tarifs en assurance auto et habitation devraient…

Dans la même rubrique
Abonnés Cat Nat : plaidoyer pour le maître d’œuvre
Garant de la solidité technique et juridique des dossiers, le maître d’œuvre devient un tiers de...
Abonnés RC du courtier en assurance : vers la fin de la subsidiarité ?
En rappelant que la nature de deux actions n’est pas juridiquement dépendante l’une de l’autre si...
Abonnés Inflation sociale : le sinistre sériel change d’échelle
La réforme française de l’action de groupe et la refonte européenne du droit des produits défectueux...